
Indice dei contenuti
Il mondo bancario è in piena rivoluzione. Dimenticate le code in filiale e gli orari d’ufficio: oggi, gestire i propri soldi è questione di pochi tap sullo smartphone. L’online banking ha riscritto le regole del gioco, rendendo la finanza più veloce, comoda e, spesso, meno costosa. Un cambiamento epocale che ha messo il cliente al centro, trasformando un servizio rigido in un’esperienza fluida e personalizzata.
Conti digitali: la libertà di un IBAN italiano a portata di mano
Aprire un conto corrente non è mai stato così semplice. Molti scelgono conti online con IBAN italiano, che offrono tutte le funzionalità di un conto tradizionale, ma con la flessibilità del digitale. Bonifici SEPA e internazionali, pagamenti di bollettini (MAV, RAV, pagoPA), F24, gestione di carte di debito, credito o prepagate: tutto dal PC o dall’app, con il monitoraggio delle spese in tempo reale per avere sempre sotto controllo ogni movimento.
Avere un IBAN italiano è fondamentale per chi vive nel nostro Paese. Significa ricevere stipendi e pensioni senza intoppi, gestire pagamenti ricorrenti e addebiti diretti (SDD) in tutta tranquillità, sia in Italia che nell’area Euro. Anche se il servizio è offerto da banche completamente digitali o da istituti di moneta elettronica (IMEL), l’IBAN italiano garantisce piena integrazione con il sistema finanziario nazionale, rendendo ogni operazione quotidiana familiare e senza sorprese.
| Caratteristica | Online Banking | Banca Tradizionale |
|---|---|---|
| Comodità | Accesso 24/7 da ovunque con internet | Limitato dagli orari e dalla posizione delle filiali |
| Commissioni | Spesso inferiori; meno commissioni | Può avere più commissioni per vari servizi |
| Tassi di Interesse | Potenzialmente più alti sui conti di risparmio | Generalmente tassi di interesse inferiori |
| Servizio Clienti | Principalmente online, telefono o chat | Servizio di persona nelle filiali |
| Accesso agli ATM | Rete più piccola; può rimborsare le commissioni | Ampie reti di ATM consolidate |
| Gamma di Servizi | Focalizzato sulle transazioni digitali | Gamma più ampia, inclusi depositi in contanti e prodotti finanziari più complessi |
| Tecnologia | Enfasi su piattaforme digitali e app intuitive | Offre sempre più opzioni online e mobili |
| Personalizzazione | In crescita con l’IA; esperienze digitali su misura | Potenziale per relazioni personali più forti con il personale bancario |
| Depositi in Contanti | Spesso non direttamente disponibili; può dipendere da ATM di terzi | Facili depositi in contanti presso le filiali fisiche |
| Sicurezza | Si basa su solide misure di sicurezza online (crittografia, 2FA, biometria) | Anche sicura, con l’aggiunta della sicurezza fisica delle filiali |
Dietro le quinte: la tecnologia che muove l’online banking
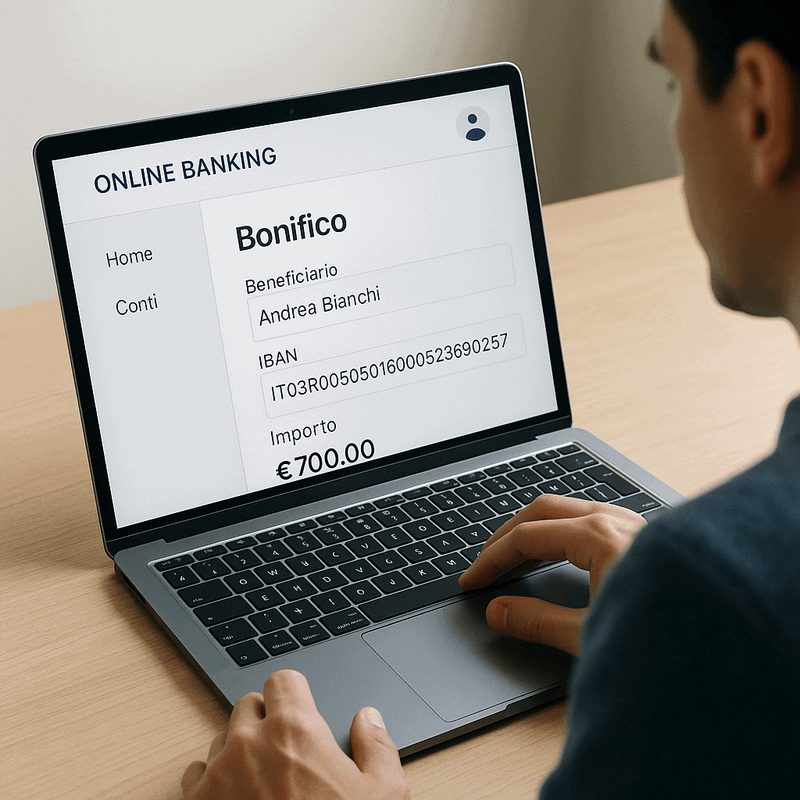
L’online banking non riguarda solo la gestione del conto ma è un insieme di strumenti avanzati. Le app mobili sono diventate il nostro sportello bancario tascabile, interfacce intuitive, notifiche in tempo reale per ogni movimento, accesso immediato a tutte le funzioni. La sicurezza è solida: l’autenticazione a due fattori (2FA) e i dati biometrici (impronta digitale, riconoscimento facciale) ci proteggono da frodi e accessi non autorizzati.
Poi ci sono i pagamenti istantanei, che permettono di trasferire denaro in pochi secondi. La categorizzazione automatica delle spese (Personal Financial Management – PFM) ci aiuta a tenere d’occhio il budget. E l’Open Banking, grazie alle API, apre le porte a un mondo di servizi personalizzati, permettendo di condividere i dati finanziari (con il nostro consenso, ovviamente) con altre app per soluzioni su misura. Un motore di innovazione e concorrenza.
Il futuro è già qui: cosa ci aspetta
La corsa tecnologica nel settore bancario non si ferma. L’intelligenza artificiale (IA) e il machine learning stanno prendendo il sopravvento. Pensate a consulenze finanziarie su misura grazie ai robo-advisor, chatbot sempre attivi per l’assistenza clienti e sistemi antifrode sempre più intelligenti, capaci di imparare e anticipare le minacce.
L’Open Banking continuerà a espandersi, creando ecosistemi finanziari dove diversi fornitori collaborano per offrirci soluzioni complete. Aspettiamoci servizi ancora più personalizzati, modellati sulle nostre esigenze e abitudini finanziarie. E una maggiore integrazione tra i servizi bancari e le piattaforme che usiamo ogni giorno, dall’e-commerce ai social media. Il confine tra finanza e vita digitale si farà sempre più sottile.
Un nuovo modo di vivere la finanza
L’online banking ha cambiato tutto. Ha reso i servizi bancari accessibili a chiunque, abbattendo barriere geografiche e temporali. Ha portato trasparenza sui costi e ci ha dato un controllo sui nostri soldi che prima era impensabile. Abbracciare queste tecnologie non significa solo semplificare la gestione quotidiana delle finanze, ma anche aprirsi a un mondo di opportunità e servizi innovativi, in continua evoluzione. Il futuro della finanza è già qui, ed è digitale e interconnesso.
Quali operazioni permettono i conti online con IBAN italiano?
Bonifici SEPA e internazionali, pagamento di bollettini (MAV, RAV, pagoPA), F24, gestione di carte di debito, credito o prepagate e monitoraggio delle spese in tempo reale.
Perché è importante avere un IBAN italiano per i residenti in Italia?
Permette di ricevere stipendi e pensioni, effettuare pagamenti ricorrenti e addebiti diretti (SDD) con la massima fluidità nel territorio nazionale e nell’area Euro.
Quale vantaggio offre l’online banking rispetto alla banca tradizionale in termini di accesso?
L’accesso 24/7 da qualsiasi luogo con internet, rispetto agli orari e alla posizione limitata delle filiali fisiche.


Commenti